

Wenn die Regierung ihr Handwerk nicht beherrscht
Eine Kolumne von Bürgerjournalist Kurt Torsten Küllig
Ein Bäcker sollte wissen, wie man Brot backt. Ein Fleischer sollte wissen, wie man Wurst herstellt. Und eine Ministerialverwaltung die Gesetze entwirft, sollte wissen, wie man diese rechtssicher ausarbeitet. Eigentlich eine Selbstverständlichkeit.
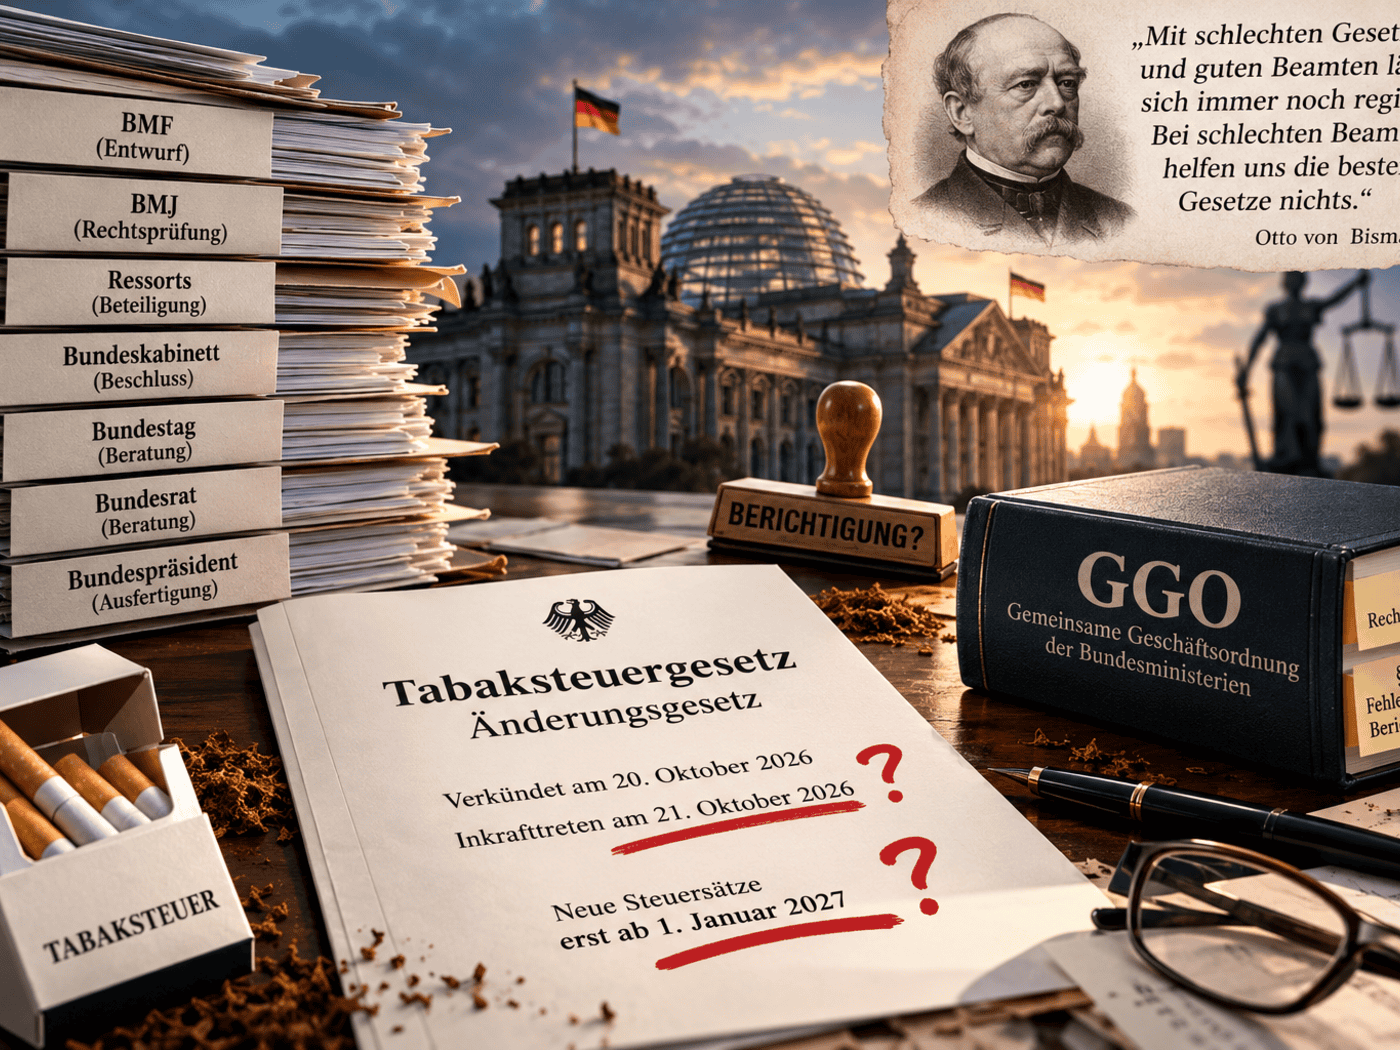
Doch was sich das Bundesfinanzministerium beim jüngsten Tabaksteuergesetz geleistet hat, lässt mich als ehemaligen Verwaltungsbeamten fassungslos zurück. Am 20. Oktober 2026 wurde das Gesetz zur Änderung des Tabaksteuergesetzes im Bundesgesetzblatt verkündet. Die neuen Steuersätze sollten nach dem erklärten Willen des Gesetzgebers erst ab dem 1. Januar 2027 gelten. Das Änderungsgesetz trat jedoch bereits am 21. Oktober 2026 in Kraft. Dummerweise hatte man eine eindeutige Anwendungsregelung für die Zeit dazwischen vergessen. Das ist kein falsch gesetztes Komma. Kein Buchstabendreher. Kein unglücklicher Zeilenumbruch. Es betrifft die elementare Frage, ab wann welche Steuer erhoben werden soll. Und das bei einem Steuergesetz!
Sieben ist die Zahl der Vollkommenheit
Die Sieben gilt in der christlichen Tradition als Zahl der Vollkommenheit und spirituelle Erkenntnis. Im Bundesfinanzministerium gibt es einen Minister und sechs Staatssekretäre. Lars Klingbeil steht an der Spitze eines Hauses mit zwei parlamentarischen und vier beamteten Staatssekretären. Sieben Spitzenämter, zahlreiche Fachreferate und ein umfangreicher Verwaltungsapparat. Und dennoch gelangt ein Steuergesetz zur Verkündung, bei dem eine grundlegende zeitliche Anwendungsregelung fehlt.
Natürlich kann kein Minister und kein Staatssekretär jeden Paragraphen persönlich kontrollieren. Dafür gibt es eine hochqualifizierte Ministerialverwaltung, abgestimmte Verfahren und eine Vielzahl von Prüfinstanzen. Aber genau deshalb stellt sich die Frage: Wie kann ein solcher Fehler sämtliche Kontrollstationen überstehen? Die Zahl Sieben mag für Vollkommenheit stehen. Es gibt eben aber auch den Siebenschläfer...
Die Bundesregierung und ihre eigenen Regeln
Besonders bemerkenswert ist nicht allein der Fehler. Bemerkenswert ist, dass die Bundesregierung sich selbst ein umfangreiches Regelwerk gegeben hat, um genau solche Fehler möglichst zu verhindern. Die Gemeinsame Geschäftsordnung der Bundesministerien, kurz GGO, regelt detailliert, wie Gesetze vorbereitet, abgestimmt und rechtlich geprüft werden. Sie wurde von der Bundesregierung selbst beschlossen. Der Bundestag musste sie nicht verabschieden, eine Geschäftsordnung ist kein Parlamentsgesetz.
Nach § 46 GGO ist eine Rechtsprüfung durch das Bundesjustizministerium vorgesehen. § 61 Abs. 1 GGO verpflichtet das federführende Ministerium ausdrücklich, Gesetzentwürfe während des gesamten Gesetzgebungsverfahrens auf Druckfehler und andere offenbare Unrichtigkeiten zu prüfen.
Das sind keine unverbindlichen Empfehlungen. Es handelt sich um verwaltungsinterne Verfahrensvorschriften, an die sich die Ministerien grundsätzlich zu halten haben.
Das Bundesfinanzministerium erarbeitet den Entwurf. Das Bundesjustizministerium prüft ihn auf seine rechtliche Richtigkeit. Weitere Ressorts werden beteiligt. Das Bundeskabinett beschließt den Entwurf. Bundestag und Bundesrat befassen sich damit. Schließlich wird das Gesetz dem Bundespräsidenten zur Ausfertigung vorgelegt. Natürlich haben diese Stellen unterschiedliche Aufgaben. Nicht jeder Beteiligte ist verpflichtet, jede steuerrechtliche Einzelheit zu kontrollieren.
Und dennoch gelangte ein Steuergesetz zur Verkündung, dessen zeitliche Anwendung eine gravierende Unstimmigkeit aufweist. In der Regierungspressekonferenz vom 21. Oktober räumte das Bundesfinanzministerium ein, dass der Fehler bereits im ursprünglichen Regierungsentwurf enthalten war. Zahlreiche Stellen hätten sich mit dem Gesetz befasst.
Die Zahl der prüfenden Augen ließ sich nach Darstellung des Ministeriumssprechers kaum noch an zwei Händen abzählen. Offenbar waren es trotzdem nicht genug. Oder es schaute niemand genau genug hin. Das wirft eine grundsätzliche Frage auf: Wurden die vorgeschriebenen Prüfungen nicht ordnungsgemäß durchgeführt? Oder wurden sie durchgeführt und keiner hat den Fehler erkannt?
Beides verlangt nach einer Erklärung
Die Bundesregierung kann sich nicht damit begnügen, auf die Vielzahl der beteiligten Beamten und Institutionen zu verweisen. Eine große Zahl von Prüfern ist noch kein Beweis für eine funktionierende Qualitätskontrolle. Das Bundesfinanzministerium trägt als federführendes Ressort die Verantwortung für die ordnungsgemäße Vorbereitung des Gesetzes. Die Beteiligung weiterer Stellen hebt diese Verantwortung nicht auf.
Welche Organisationseinheit den fehlerhaften Entwurf erarbeitet, wer ihn geprüft und auf welcher Leitungsebene er schließlich freigegeben hat, ist bislang nicht öffentlich geklärt. Ich habe das Bundesfinanzministerium deshalb um Auskunft über die fachlichen Zuständigkeiten, die durchgeführten Prüfungen und die Konsequenzen aus dem Vorgang gebeten. Auf die Antwort bin ich gespannt.
Besonders bemerkenswert: Nun soll ausgerechnet § 61 GGO herangezogen werden, um den Fehler nachträglich zu berichtigen. Dieselbe Vorschrift, die bereits während des Gesetzgebungsverfahrens eine fortlaufende Fehlerprüfung verlangt. Die Vorschrift, die den Fehler verhindern helfen sollte, soll nun seine nachträgliche Korrektur ermöglichen. Das ist rechtlich nicht ausgeschlossen. Aber es ist erklärungsbedürftig. Denn die entscheidende Frage lautet nicht mehr nur, wer den Fehler gemacht hat.
Sie lautet: Warum hat das staatliche Kontrollsystem den Fehler nicht erkannt, den es eigentlich erkennen sollte?
Entdeckt hat es offenbar jemand außerhalb des Apparates
Nach einem Bericht der WELT machte das juristische Informationsportal buzer.de am 20. Oktober öffentlich auf die Unstimmigkeit aufmerksam. Erst anschließend bestätigte das Bundesfinanzministerium gegenüber der Zeitung den Fehler. Ob der Hinweis dem Ministerium bereits zuvor intern bekannt war, ist bislang ungeklärt.
Aber schon der dokumentierte Ablauf wirft eine unangenehme Frage auf: Warum musste ein externes Rechtsportal öffentlich auf ein Problem aufmerksam machen, das zuvor zahlreiche staatliche Stellen nicht verhindert hatten? Noch unangenehmer wurde es, als es um die Folgen ging. Das Ministerium erklärte, die Steuererhöhung solle erst zum Jahreswechsel gelten. Zugleich wurde eine Berichtigung des Gesetzes nach § 61 GGO angestrebt. Nur ist ein bereits verkündetes Gesetz keine Word-Datei, in der man nachträglich einen vergessenen Satz ergänzt. Eine Berichtigung ist für Druckfehler und andere offenbare Unrichtigkeiten vorgesehen. Sie darf nicht dazu dienen, eine materiell neue gesetzliche Regelung ohne parlamentarischen Beschluss zu schaffen. Ob die fehlende zeitliche Anwendungsregelung noch als offenbare Unrichtigkeit berichtigt werden kann, ist deshalb eine entscheidende Rechtsfrage. Und sie lässt sich nicht allein mit dem Hinweis beantworten, dass der Gesetzgeber etwas anderes gewollt habe.
Der erklärte Wille des Gesetzgebers ist wichtig. Aber im Rechtsstaat zählt auch, was tatsächlich als Gesetz beschlossen und verkündet wurde.
Als Grundsteuerrebell kenne ich die andere Seite
Als "Moritzburger Grundsteuerrebell" weiß ich aus eigener Erfahrung, was steuerrechtliche Regelungen und ihre praktische Umsetzung für den Bürger bedeuten können. Ich habe mich intensiv mit den gesetzlichen Bewertungsverfahren, den finanziellen Auswirkungen und der Frage der Steuergerechtigkeit auseinandergesetzt. Meine Kritik hat mich bis in den Petitionsausschuss des Sächsischen Landtags geführt. Wer sich gegen eine aus seiner Sicht ungerechte Besteuerung wehrt, muss Fristen beachten, Bescheide prüfen, Einsprüche begründen und sich durch ein Dickicht aus Gesetzen, Anwendungserlassen und Zuständigkeiten arbeiten.
Dem Bürger wird dabei zu Recht abverlangt, die gesetzlichen Spielregeln einzuhalten. Und was geschieht, wenn die Exekutive selbst bei der Gesetzgebung einen grundlegenden Fehler macht?
Dann spricht das zuständige Ministerium von einem technischen Versehen und sucht nach einer Möglichkeit, die Angelegenheit möglichst ohne erneutes Gesetzgebungsverfahren zu bereinigen. Das mag unter bestimmten Voraussetzungen rechtlich zulässig sein. Aber der Kontrast ist bemerkenswert.
Der Bürger muss das Gesetz beachten. Die Regierung sollte wenigstens in der Lage sein, Gesetze handwerklich richtig zu verfassen.
Was hätte Bismarck dazu gesagt?
Otto von Bismarck wird folgendes Zitat zugeschrieben: „Mit schlechten Gesetzen und guten Beamten lässt sich immer noch regieren. Bei schlechten Beamten helfen uns die besten Gesetze nichts.“ Ein Gedanke, der an Aktualität nichts verloren hat. Ich habe selbst viele Jahre in der öffentlichen Verwaltung gearbeitet. Ich weiß, wie sorgfältig Beamte arbeiten können und wie hoch die fachlichen Anforderungen gerade in der Ministerialverwaltung sind. Deshalb ärgert mich diese Panne besonders.
Es wäre ungerecht, aus einem Fehler auf die Unfähigkeit sämtlicher beteiligter Akteure zu schließen. Aber ebenso falsch wäre es, das Geschehen als belangloses Versehen abzutun. Denn hier geht es um mehr als die Frage, ob eine Steuererhöhung einige Wochen zu früh wirksam werden könnte.
Der Staat erwartet von seinen Bürgern, dass sie Gesetze respektieren, Steuerbescheide akzeptieren und behördlichen Entscheidungen vertrauen. Dieses Vertrauen setzt voraus, dass die Verwaltung ihre Aufgaben mit der erforderlichen fachlichen Kompetenz und Sorgfalt erfüllt. Wenn ein grundlegender Gesetzgebungsfehler trotz zahlreicher Prüfstationen nicht korrigiert wird, ist das geeignet, dieses Vertrauen nachhaltig zu erschüttern. Und wenn anschließend unklar bleibt, wer den Fehler zu verantworten hat, wird das Problem nicht kleiner. Ich erwarte keine unfehlbare Verwaltung. Die gibt es nicht.
Ich erwarte aber, dass Fehler offen aufgearbeitet, Verantwortlichkeiten geklärt und die vorgesehenen Kontrollmechanismen auf ihre Wirksamkeit überprüft werden.
Denn Verantwortung darf sich nicht in der Zahl der beteiligten Behörden auflösen.
Ein Bäcker, der kein Brot backen kann, verliert seine Kunden. Eine Regierung, die ihre Gesetze nicht ordentlich zustande bringt, riskiert etwas sehr viel Wertvolleres: das Vertrauen der Bürger!
Und das lässt sich nicht einfach nach § 61 GGO berichtigen.
Kurt Torsten Küllig ist Mitglied im Verein Die Bürgerjournalisten für Sachsen e.V.