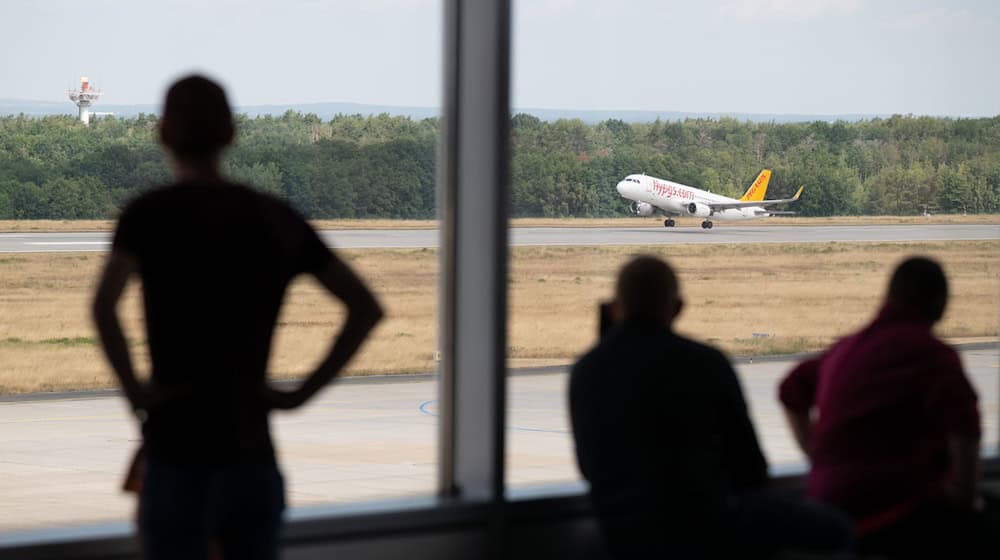
Курс визначено: Саксонія та Саксонія-Ангальт хочуть поступово відмовитися від субсидій для аеропортів Лейпциг/Галле та Дрездена до 2030 року. Однак пасажирський бізнес залишається головним будівельним майданчиком. У Баварії три міжнародні аеропорти в минулому році знову перевищили позначку в 50 мільйонів пасажирів, вперше з часів коронавірусу. Нюрнберг повідомив про зростання на 12 відсотків, а Меммінген - навіть на 14,1 відсотка. З іншого боку, східнонімецькі аеропорти все ще не досягли докоронавірусного рівня. Флоріан Лінке, виконувач обов'язків директора Інституту повітряного транспорту Німецького аерокосмічного центру (DLR), пояснює, чому це так і що роблять інші аеропорти по-іншому. Минулого вівторка Саксонія і Саксонія-Ангальт оголосили про свій намір поступово зменшити фінансову підтримку компанії Mitteldeutsche Flughafen AG (MFAG). З 2030 року компенсаційні виплати більше не здійснюватимуться. Водночас Дрезден у майбутньому йде особливим шляхом: Саксонія-Ангальт більше не хоче брати участь у субсидіях для цього об'єкту з 2027 року. Тому Саксонія планує структурну компенсацію і хоче підтримувати аеропорт додатковими дев'ятьма мільйонами євро на рік з 2027 до 2030 року. Це створює подвійний тиск на аеропорти: вони повинні обходитися без постійної державної допомоги - і в той же час знову залучати більше пасажирів. На думку авіаційних дослідників, існують переважно структурні причини, чому на Сході цього набагато складніше досягти, ніж деінде. На думку DLR, вирішальним фактором є те, що авіаперевезення дуже по-різному відновлювалися після пандемії залежно від бізнес-моделі: Особливо виграють великі хаби та спеціалізовані лоукост-локації - саме в цьому полягають відмінності від Дрездена та Лейпцига/Галле. DLR відносить Лейпциг/Галле та Дрезден до сегменту, який зазнав особливого тиску після коронавірусу. "Відновлення там слабше, оскільки транспортні вузли в Німеччині, такі як Мюнхен, і спеціалізовані лоукост-центри, такі як Меммінген, відновилися швидше, ніж традиційні децентралізовані регулярні рейси, де раніше була вища частка ділових поїздок", - говорить Лінке. Лейпциг/Галле і Дрезден обслуговували багато внутрішніх німецьких маршрутів до коронавірусу - сегмент, який лише повільно відновлюється після пандемії. Саме цей сегмент зазнає набагато більшого тиску після коронавірусу. Натомість авіакомпанії з більшою ймовірністю розгортатимуть дефіцитні потужності у сферах з вищим завантаженням і прогнозованою прибутковістю - наприклад, у туристичному сегменті або у великих хабах. За словами Лінке, наслідки можна виміряти у "значному зменшенні пропускної спроможності, різкому зниженні обсягів перевезень лоукостами, а також у меншій кількості напрямків та частот". Особливо сильний спад спостерігається в сегменті лоукост-перевезень. "Аналіз DLR показує, що частка лоукостів у Дрездені впала з понад 40 відсотків до коронавірусу до лише близько 6 відсотків у 2025 році, а в Лейпцигу - з трохи менше 18 відсотків до менш ніж 10 відсотків", - каже Лінке. Дані нещодавнього моніторингу DLR також підтверджують цю картину. Він базується на даних розкладу польотів і порівнює базовий тиждень у липні 2025 року з відповідним тижнем у липні 2019 року. Поточні показники пасажиропотоку за 2025 рік в цілому ще не доступні. Порівняно з 2019 роком, кількість лоукост-рейсів у Дрездені зменшилася приблизно на 89%, у Лейпцигу - на 61%. Одним із прикладів скорочення сегменту лоукост-перельотів є вихід з нього Ryanair. Ірландська авіакомпанія скасовує всі рейси з Лейпцига/Халле і не літає до аеропорту з зимового розкладу. Це стосується і нещодавно популярного маршруту до Лондона. Ryanair обґрунтував свій крок надмірно високими, на його думку, податками та зборами в Німеччині. Для Лейпцига/Галле це означає подальше значне скорочення пропозиції лоукостів - а отже, додаткові перешкоди на шляху до залучення більшої кількості пасажирів у цей регіон. За словами Лінке, Нюрнберг виграє "від зони обслуговування з більшою купівельною спроможністю і стабільнішою базою попиту", а також від пропозиції лоукостів, яка більшою мірою орієнтована на туризм. DLR також вказує на відмінності в рівні добробуту: ВВП на одного мешканця становить близько 49 100 євро в Центральній Франконії та близько 36 200 євро в регіоні Лейпциг. Для Дрездена і Лейпцига/Галле це ще більше ускладнює повернення до зростання пасажиропотоку. Крім того, існує конкуренція з боку більших аеропортів. Зокрема, Дрезден знаходиться в межах досяжності столичного аеропорту BER та аеропорту Праги, які пропонують набагато ширший спектр послуг. "Конкуренція з боку більших аеропортів, таких як BER і Прага, в принципі, може бути актуальною, особливо для пасажирів, які орієнтуються на ціну та пропозицію", - пояснює Лінке. Однак даних занадто мало, щоб вивести з них точні цифри відтоку пасажирів. Іншими словами, ефект є підозрілим і правдоподібним, але наразі не може бути чітко визначений кількісно. Для того, щоб повернутися до рівня, який був до коронавірусу, Лінке вважає, що ключовим важелем є цінові умови. "На додаток до економічного підйому, на який навряд чи можна вплинути транспортною політикою, зниження зборів і витрат для авіакомпаній було б ключовим важелем з точки зору пропозиції". Директор DLR також називає чіткий стратегічний напрямок: "Особливо ефективним було б цілеспрямоване відновлення лоукостів і туристичних перевезень, а також посилення маркетингу дестинацій"." Таким чином, висновки дослідження є також відповіддю на політичні дебати: навіть якщо аеропорти заощаджуватимуть кошти - без нової пропозиції та узгодженого профілю ринку може бути важко повернути пасажиропотік до попередніх рівнів. Копірайт 2026, dpa (www.dpa.de). Всі права захищеніЗемлі поступово припинять субсидії до 2030 року
"Хабовий трафік" та лоукост відновлюються швидше
Менше потужностей, менше напрямків, менше частот
Чому аеропортам Східної Німеччини важче
Конкуренція з боку Берліна і Праги?
Що має статися, щоб цифри знову зросли?